Seguro de vida em grupo ou plano de saúde: qual benefício priorizar?
Orçamento de benefícios raramente dá para tudo de uma vez. Quando a escolha aparece, ela costuma ser mal formulada: os dois produtos protegem contra riscos diferentes, e a resposta certa depende de qual deles a sua população carrega descoberto.
Em resumo
- São proteções diferentes: o plano cuida do dia a dia; o vida protege a família do catastrófico.
- Importa porque a escolha madura raramente é um ou outro — é quanto de cada, na ordem do risco.
- Comece pela convenção coletiva, olhe o perfil da população e faça a conta completa.
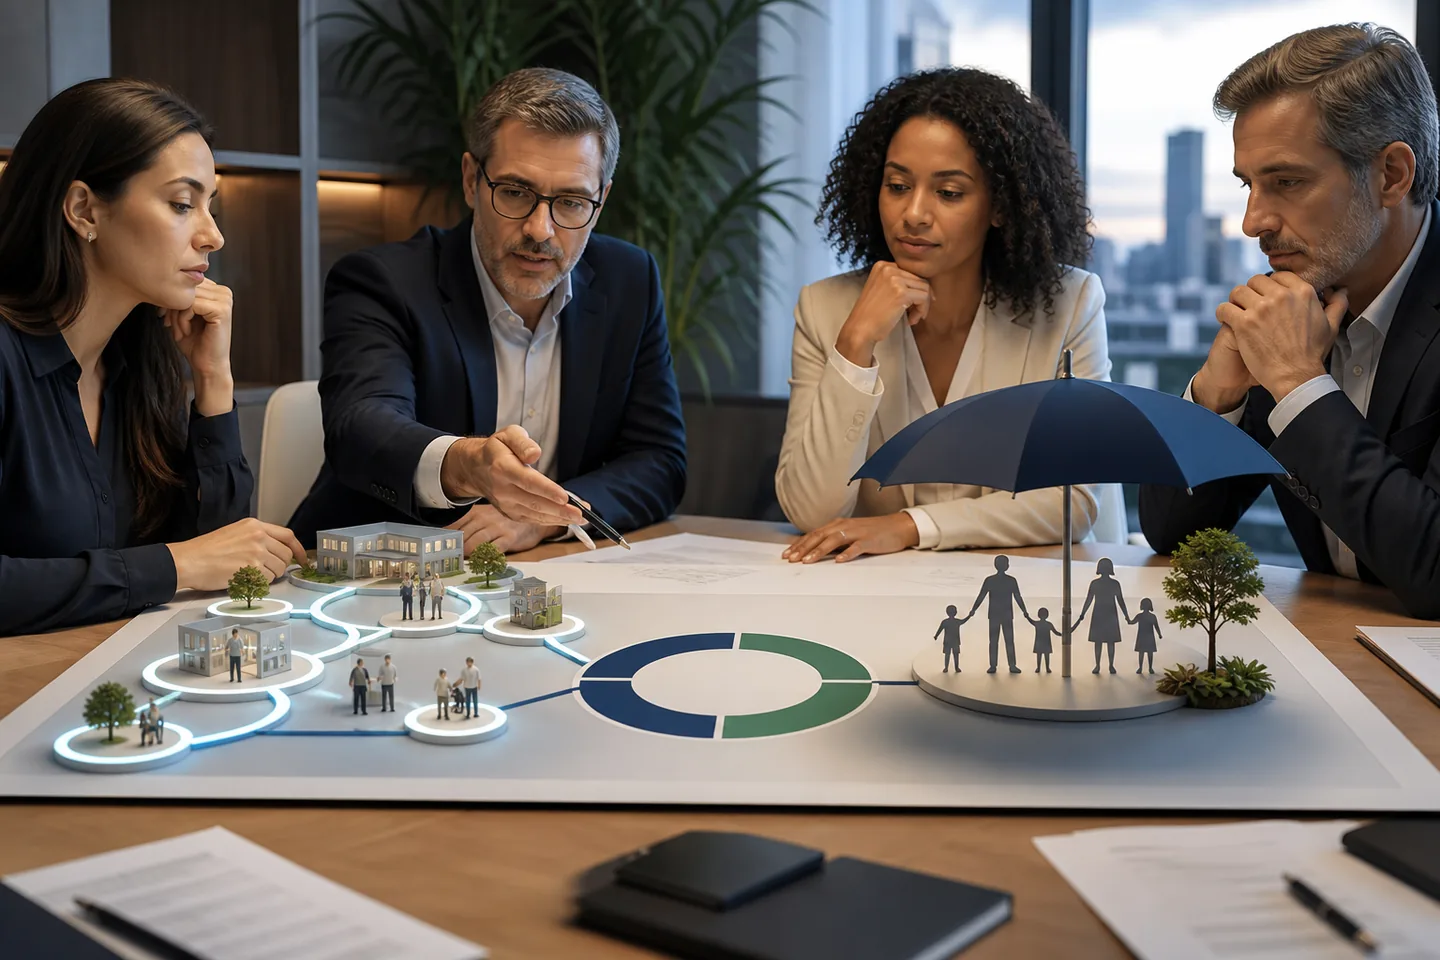
A pergunta chega assim ao comitê: com a verba que temos, saúde ou vida? E a primeira contribuição honesta é reformular: proteger o dia a dia da saúde do time ou proteger as famílias contra o evento catastrófico? São seguros de naturezas diferentes, com custos de ordens diferentes.
O que cada um faz
O plano de saúde é o benefício de uso contínuo: consultas, exames, tratamentos, a porta de entrada do cuidado. Pesa no orçamento (é tipicamente o segundo maior custo da folha) e pesa na decisão de aceite de propostas; pesquisa atrás de pesquisa o coloca no topo dos benefícios mais valorizados no Brasil.
O seguro de vida em grupo é o benefício do imprevisível: morte, invalidez, e coberturas que aliviam o pior dia da vida de uma família. Custa uma fração do plano por vida e carrega um valor social enorme por real investido, além de atender exigências de convenções coletivas em vários setores.
Como decidir com critério
Comece pelo obrigatório. Muitas convenções coletivas exigem seguro de vida; verifique a sua antes de qualquer plano de prioridades.
Olhe o perfil de risco da população. Operações com risco físico e famílias jovens dependentes de renda única elevam o peso do vida. Populações maduras com uso intenso de saúde puxam para o plano.
Faça a conta completa. Pelo custo tipicamente baixo do vida em grupo, o cenário "plano de saúde bem gerido + vida essencial" cabe em mais orçamentos do que se imagina, especialmente quando a gestão do plano libera margem no reajuste, como mostramos em outros artigos desta casa.
O erro a evitar
Decidir pelo benefício mais visível e deixar o outro no zero. Plano de saúde sem nenhum vida deixa famílias expostas ao catastrófico por economia pequena; vida robusto com saúde precária cobra o preço todos os dias. O desenho equilibrado protege as duas pontas, e a economia para financiá-lo costuma estar escondida dentro do próprio plano mal gerido.
Quer desenhar o pacote de benefícios com critério?
Analisamos convenção, perfil de risco e orçamento para propor a combinação certa.
Este conteúdo tem caráter informativo e não substitui orientação jurídica, médica ou de saúde ocupacional aplicável à realidade da sua empresa.